Кредитная карта ОТП Банка «120 дней без процентов» – обзор условий и кэшбэка
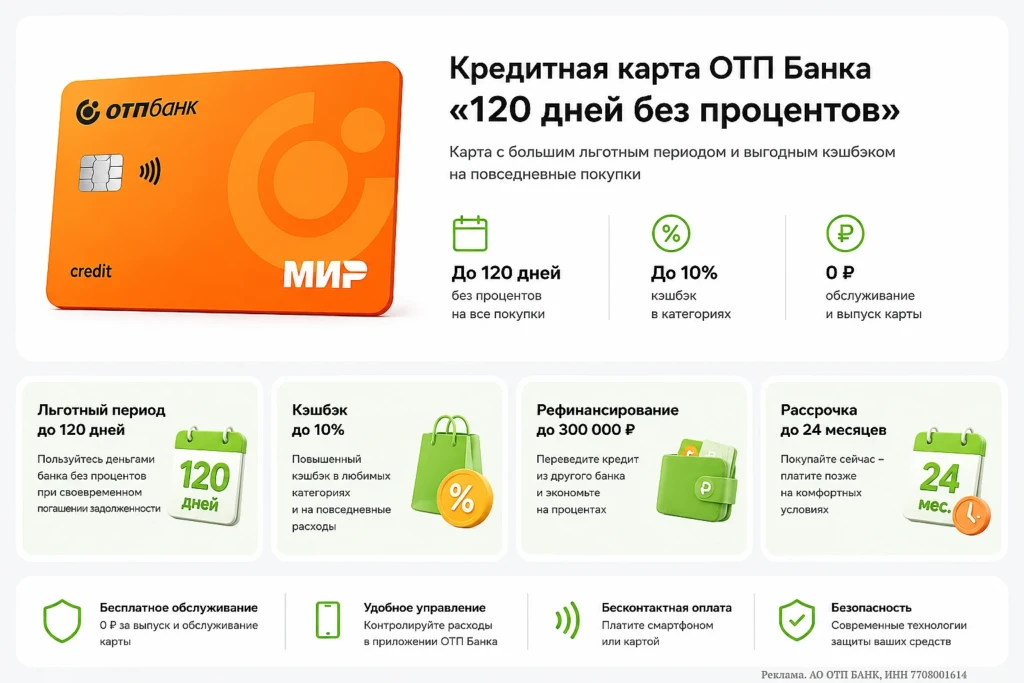
Кредитная карта ОТП Банка «120 дней без процентов» – вариант для тех, кому нужен запас кредитных средств и возможность не платить проценты за покупки при соблюдении условий грейс-периода. Дополнительно по карте действует программа кэшбэка, а для отдельных клиентов банк предлагает персональные акции с повышенным вознаграждением.
Разбираемся, как работает 120 дней без процентов, сколько можно получить кэшбэка, что происходит при просрочке, сколько стоит снятие наличных и какие дополнительные возможности есть у карты.
Оформить кредитную карту ОТП можно онлайн на сайте банка.
Основные условия
У кредитной карты ОТП:
Кредитный лимит – до 1 млн ₽.
Льготный период – до 120 дней.
Выпуск и обслуживание карты – бесплатные.
Минимальный ежемесячный платёж – 2% от задолженности, но не менее 500 ₽.
Картой можно оплачивать покупки в обычных магазинах и интернете. При этом условия беспроцентного периода зависят от типа операции – он предназначен прежде всего для покупок, а не для снятия наличных или переводов.
Сейчас в ОТП Банке можно иметь только одну кредитную карту.
Как работает льготный период 120 дней
Название «120 дней без процентов» может создать впечатление, что после каждой покупки начинается новый отсчёт на 120 дней. На самом деле механизм устроен иначе.
Сначала формируется расчётный период продолжительностью около 30 дней. После его окончания у клиента есть ещё до 90 дней, чтобы погасить задолженность этого расчётного периода без процентов.
Поэтому конкретная покупка может находиться в грейс-периоде меньше 120 дней – всё зависит от даты операции и расчётной даты по карте.
Расчётная дата связана с датой активации карты. Расчётный период составляет 30 дней, после чего начинается период до 90 дней на погашение задолженности, сформированной за этот расчётный период.
После окончания одного расчётного периода начинается следующий, и покупки в нём относятся уже к новой задолженности.
Чтобы сохранить льготный период, необходимо полностью погасить задолженность соответствующего расчётного периода в установленный срок.
Если к окончанию грейс-периода не погасить полностью задолженность соответствующего расчётного периода, льготный период отменяется и начисляются проценты.
Что будет, если не внести платёж
Минимальный платёж нужно вносить в установленный банком срок даже при использовании грейс-периода.
Он составляет 2% от задолженности, но не менее 500 ₽.
Если обязательный платёж пропущен, возникает просрочка. На задолженность начисляется неустойка, а карта может перейти в режим, при котором её можно использовать только для погашения задолженности.
Неустойка начисляется на всю сумму долга и до последнего дня платёжного периода, в котором просроченный минимальный платёж был погашен.
При этом внесение только минимального платежа само по себе не означает сохранение беспроцентного периода – для этого необходимо полностью погасить соответствующую задолженность.
Кэшбэк по карте
По кредитной карте ОТП действует программа кэшбэка. При обычном уровне программы клиент может выбрать 5 категорий с повышенным вознаграждением.
Доступные категории и ставки:
- Супермаркеты – 2% (MCC 5411, 5422, 5441, 5451, 5462, 5499, 5921, 5310, 5311, 5331, 9751, 3990, 3991).
- Кафе и рестораны – 5% (MCC 5811, 5812, 5813, 5814).
- Такси и каршеринг – 5% (MCC 3355, 4111, 4121, 7512, 3990).
- Обучение и образование – 5% (MCC 8211, 8220, 8241, 8244, 8249, 8299, 8351).
- Одежда и обувь – 5% (MCC 5137, 5139, 5611, 5621, 5631, 5651, 5661, 5681, 5691, 5697, 5698, 5699, 5931, 5944, 5948, 5949, 7296).
- Аптеки и медицинские услуги – 2% (MCC 4119, 5122, 5912, 8011, 8021, 8041, 8042, 8043, 8062, 8071, 8099, 5292, 5295, 5047, 5975, 5977, 8031, 8044, 8049, 8050, 7297, 7298).
- АЗС – 5% (MCC 5172, 5541, 5542, 5983, 5552, 9752, 3990).
- ЖКХ – 3% (MCC 4900, 9000).
- Искусство – 10% (MCC 5932, 5937, 5970, 5971, 5972, 5973).
- Цветы – 10% (MCC 5193, 5992).
- Спорттовары – 5% (MCC 5655, 5940, 5941).
- Остальные покупки – 1%.
При обычном уровне программы лимит кэшбэка по кредитной карте составляет 1 000 бонусных рублей в месяц.
Категории нужно выбрать в приложении. Если категории не выбрать, кэшбэк за покупки не начисляется.
Бонусы начисляются за каждые полные 100 ₽ покупки.
Бонусы за покупки предыдущего месяца становятся доступны для обмена не позднее 10-го рабочего дня текущего месяца.
Обменять бонусы можно начиная с 500 бонусов. Курс обмена – 1 бонус = 1 ₽.
Срок действия начисленных бонусных рублей – 12 месяцев.
Кэшбэк Premium
Для клиентов с уровнем Premium условия программы лояльности отличаются от обычного уровня.
При Premium можно выбрать 9 категорий, а ставка в выбранных категориях составляет 5%. Лимит кэшбэка по кредитной карте – 3 000 бонусных рублей в месяц.
Для дебетовой «ОТП Карты» со статусом Premium лимит кэшбэка составляет 20 000 бонусных рублей в месяц.
В Premium бонусы рассчитываются без округления до полных 100 ₽.
Таким образом, наличие Premium влияет не только на размер лимита по кредитной карте, но и на количество категорий, которые клиент может выбрать. Если у клиента есть дебетовая «ОТП Карта», её уровень также связан с условиями программы лояльности.
Персональные акции с повышенным кэшбэком
Кроме обычной программы, ОТП Банк проводит персональные акции. Предложение может прийти в SMS или появиться в мобильном приложении.
Такие акции рассчитаны не на всех держателей карты. Банк сам определяет, какое предложение показать конкретному клиенту.
Поэтому у двух владельцев одной и той же кредитной карты условия могут отличаться. Клиент не выбирает вариант акции самостоятельно – действуют условия конкретного персонального предложения.
Среди персональных предложений могут встречаться повышенный кэшбэк на все покупки, повышенный кэшбэк за онлайн-покупки и акции, в которых размер вознаграждения зависит от оборота по карте.
Рефинансирование кредитов других банков
Кредитная карта ОТП позволяет рефинансировать задолженность по кредиту или кредитной карте другого банка.
За один перевод можно направить до 300 000 ₽.
Повторно воспользоваться этой возможностью можно через 180 дней.
Рефинансировать собственную задолженность перед ОТП Банком нельзя.
После перевода необходимо закрыть рефинансируемый кредит или кредитную карту другого банка в течение 91 дня.
Если это условие выполнено, комиссия за перевод не взимается.
Если задолженность не закрыть в установленный срок, применяется комиссия 5,9% + 590 ₽.
Рассрочка
Покупку от 2 000 ₽ можно перевести в рассрочку.
Максимальный срок рассрочки – до 24 месяцев.
Перевести покупку в рассрочку можно до момента формирования по ней минимального платежа.
Сейчас рассрочка является платной для всех сроков. При переводе покупки взимается разовая комиссия, которая включается в ежемесячные платежи.
Перед оформлением стоит посмотреть доступный срок и итоговую стоимость рассрочки для конкретной покупки.
Снятие наличных и переводы
Снимать наличные с кредитной карты можно, но здесь есть важный нюанс: на снятие наличных не распространяется льготный период.
Проценты начинают начисляться сразу.
Лимит снятия составляет:
- 150 000 ₽ в день;
- 300 000 ₽ в месяц.
На переводы кредитных средств также не распространяется грейс-период.
Комиссия за перевод в предусмотренных тарифом случаях – 5,9% + 590 ₽.
Поэтому карту выгоднее использовать именно для покупок, а не для получения наличных или перевода кредитных средств на другой счёт.
Пополнение карты
Пополнить карту можно с карты другого банка через сервисы ОТП Банка – такой способ пополнения бесплатный со стороны ОТП.
Также доступно пополнение через СБП.
При пополнении через другой банк возможна комиссия со стороны банка-донора, поэтому её условия стоит проверить отдельно.
SMS-информирование
Само обслуживание карты бесплатное, однако отдельные дополнительные сервисы оплачиваются отдельно.
SMS-информирование стоит 99 ₽ в месяц. Подключать эту услугу необязательно. При необходимости её можно отключить в мобильном приложении.
При оформлении карты также стоит внимательно проверять дополнительные услуги, которые могут подключаться отдельно, например страховые продукты.
«КредитБрейк»
Для карты доступен сервис «КредитБрейк», который позволяет получить дополнительную отсрочку платежа на условиях, предусмотренных банком.
Это отдельная услуга, поэтому перед использованием стоит проверить её актуальную стоимость и доступность для конкретной карты.
Лайфхак с категорией «Цветы»
Категория «Цветы» с повышенным кэшбэком может быть интересна даже тем, кто редко покупает букеты.
Некоторые магазины, например Flowwow, позволяют приобрести подарочные сертификаты, при этом операция может проходить по MCC-коду, относящемуся к категории «Цветы».
Например, сертификат «Мультикарта Вподарок» можно обменять на электронные сертификаты «Магнит», «Лента», ювелирные магазины, магазины одежды и другие варианты.
Как использовать кредитный лимит через финансовые продукты
У карты «120 дней без процентов» есть особенности обработки некоторых операций. В отдельных случаях оплату финансового продукта можно провести как покупку, и тогда на неё распространяются условия льготного периода. Это отличается от обычного снятия наличных, по которому проценты начисляются сразу.
Один из вариантов – оплата полисов НСЖ и ИСЖ. Для такой схемы подходят короткие программы примерно на три месяца, по которым также будет начисляться доход в виде процентов.
Например, полис НСЖ «Выгодный старт» от СК «Ренессанс Жизнь» можно оплатить с кредитной карты по QR через СБП. Обзор НСЖ Выгодный старт от Ренессанс Жизнь
Другой вариант – Fort Knox от СК «АльфаСтрахование Жизнь».
По аналогичному принципу могут использоваться некоторые другие короткие полисы. Подробный разбор в статье.
Есть и вариант с «Финуслугами». После получения карты можно один раз пополнить с неё кошелёк на «Финуслугах».
Стратегия с другими кредитными картами
Длинный грейс-период можно использовать в сочетании с другими кредитными картами, если у клиента уже есть несколько подходящих продуктов без платы за обслуживание и с льготным периодом.
Логика заключается в том, чтобы после использования лимита одной карты на время переключиться на другую. Это позволяет распределять расходы между разными грейс-периодами и не погашать задолженность раньше окончания установленного срока.
При такой стратегии важно следить отдельно за расчётными датами и минимальными платежами по каждой карте. Если пропустить обязательный платёж хотя бы по одной из них, можно получить просрочку, неустойку и потерять льготные условия.
Предложения при закрытии карты
Если клиент решает закрыть карту, банк может предложить ему индивидуальные условия для сохранения продукта.
Это может быть персональное предложение, которое недоступно другим клиентам.
Гарантированной акции для всех держателей карты нет – условия определяются индивидуально.
Дебетовая «ОТП Карта» с бонусом
Перед оформлением кредитки можно сперва получить бонус за оформление бесплатной дебетовой карты банка – в обратном порядке это провернуть не получится.
Если заказать «ОТП Карту» по акции, можно получить разные бонусы, например сертификаты в подарок на 2 000 ₽ (Ozon, Wildberries, Золотое Яблоко, Магнит, Giftery) и повышенный кэшбэк по специальным акциям банка для новых клиентов.
MCC-коды и исключения
При расчёте кэшбэка банк ориентируется на MCC-код операции.
Из-за этого покупка в магазине, который по названию кажется подходящим под категорию, может не дать повышенного кэшбэка, если торговая точка использует другой MCC.
Отдельные MCC также исключены из начисления бонусов. При этом перечни исключений у базовой программы и персональных акций могут отличаться.
Инструкция ОТП Банка по MCC-кодам
Плюсы и минусы карты
Плюсы
- До 120 дней без процентов на покупки.
- 10% на «Цветы», что можно использовать с выгодой при покупке сертификата.
- Возможность оплатить с кредитной карты короткие полисы НСЖ и ИСЖ и получить доход в виде процентов..
- Возможность рефинансировать кредит или кредитную карту другого банка.
- Бесплатные выпуск и обслуживание карты.
Минусы
- Снятие наличных и переводы не входят в льготный период.
- Рассрочка сейчас является платной для всех сроков.
- Сейчас в ОТП Банке можно иметь только одну кредитную карту.
Кому подойдёт карта
Кому подойдёт карта
Кредитная карта ОТП Банка может быть интересна тем, кто хочет не просто оплачивать покупки в кредит, а использовать кредитный лимит как инструмент для получения выгоды.
Один из основных сценариев – закрыть задолженность по кредиту или кредитной карте другого банка.
Другой интересный вариант – оплатить кредитными деньгами короткий полис НСЖ или ИСЖ и получить доход в виде процентов.
Ещё один сценарий – получать повышенный кэшбэк не только на цветах.
Карта также подойдёт для обычных покупок с использованием грейс-периода до 120 дней, для перевода отдельных покупок в рассрочку на срок до 24 месяцев и для рефинансирования задолженности другого банка.
Нашли неточность или устаревшие данные?
Акции банков